
ដោយ: សហសេវិក
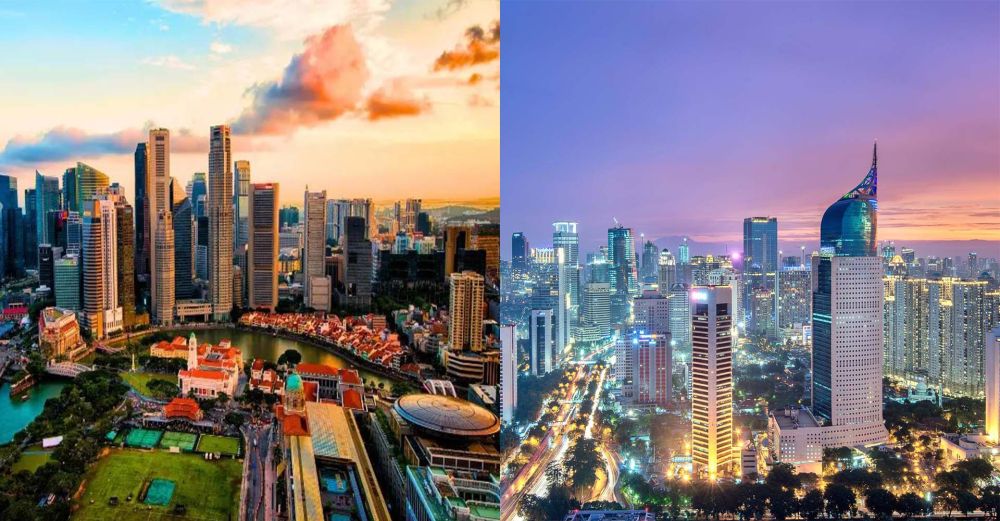
អន្តរជាតិ: គិតត្រឹមខែតុលា ឆ្នាំ២០២៦ ទីផ្សារអចលនទ្រព្យអាស៊ាននៅតែរក្សាបាននូវភាពធន់ ដោយសារការរីកចម្រើននៃនគរូបនីយកម្ម ការអភិវឌ្ឍហេដ្ឋារចនាសម្ព័ន្ធ ការវិនិយោគផ្ទាល់ពីបរទេស (FDI) និងការធ្វើពិពិធកម្មខ្សែច្រវាក់ផ្គត់ផ្គង់សកល។
យោងតាមក្រុមហ៊ុន Cushman & Wakefield ការវិនិយោគលើអចលនទ្រព្យនៅតំបន់អាស៊ីអាគ្នេយ៍បានកើនឡើង ១៦% ដល់ ២១,៨ ពាន់លានដុល្លារអាមេរិកក្នុងឆ្នាំ ២០២៥ ដែលឆ្លុះបញ្ចាំងពីចំណាប់អារម្មណ៍កាន់តែខ្លាំងរបស់អ្នកវិនិយោគលើអចលនទ្រព្យឧស្សាហកម្ម ទីតាំងភស្តុភារកម្ម និងមជ្ឈមណ្ឌលទិន្នន័យ។
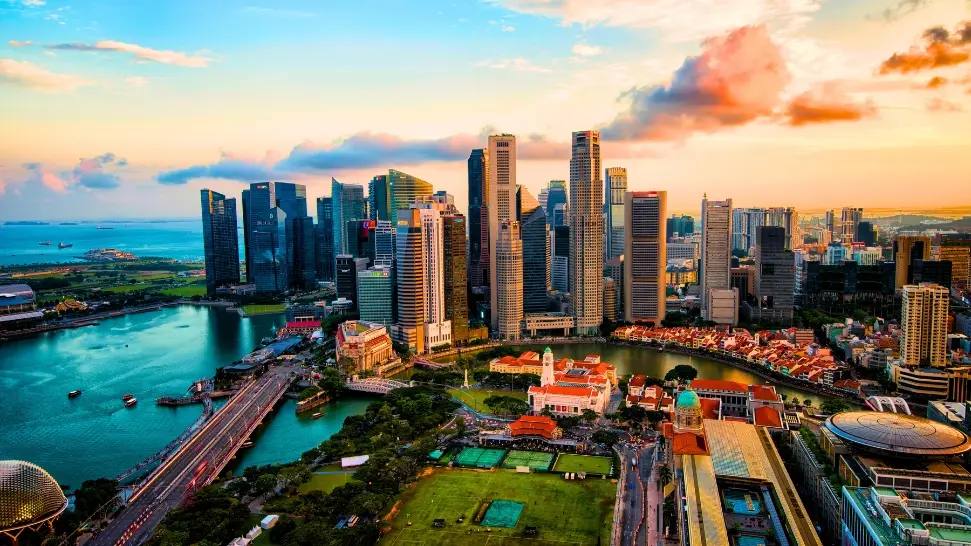
ប្រទេសសិង្ហបុរីនៅតែបន្តដើរតួនាទីជាមជ្ឈមណ្ឌលវិនិយោគឈានមុខគេនៅក្នុងតំបន់ ខណៈដែលប្រទេសម៉ាឡេស៊ី វៀតណាម ឥណ្ឌូនេស៊ី និងហ្វីលីពីន កំពុងទាក់ទាញការវិនិយោគពាក់ព័ន្ធនឹងវិស័យផលិតកម្ម ហេដ្ឋារចនាសម្ព័ន្ធឌីជីថល និងការប្រើប្រាស់ក្នុងស្រុក។
ទោះជាយ៉ាងណា ទីផ្សារកំពុងប្រឈមមុខនឹងបញ្ហាប្រឈមមួយចំនួន រួមមានការចំណាយលើហិរញ្ញប្បទានខ្ពស់ ភាពមិនច្បាស់លាស់ផ្នែកភូមិសាស្ត្រនយោបាយ តម្លៃថាមពលដែលប្រែប្រួលមិនទៀងទាត់ និងភាពខុសគ្នានៃស្ថានភាពសេដ្ឋកិច្ចរបស់ប្រទេសនីមួយៗ។
ទីផ្សារលំនៅឋានក៏ជួបប្រទះស្ថានភាពមិនប្រាកដប្រជាផងដែរ ដោយសារកង្វះលទ្ធភាពទិញ និងការផ្គត់ផ្គង់លំនៅឋានលើសតម្រូវការនៅក្នុងទីតាំងមួយចំនួន បានជះឥទ្ធិពលអវិជ្ជមានដល់តម្រូវការ។
ជារួម អ្នកវិនិយោគកំពុងសម្រេចចិត្តដោយប្រុងប្រយ័ត្ន ដោយផ្តល់អាទិភាពលើអចលនទ្រព្យដែលមានទីតាំងល្អ ស្ថិរភាពប្រាក់ចំណូលពីការជួល មានបរិក្ខារទំនើប និងគម្រោងអភិវឌ្ឍន៍ដែលគាំទ្រដោយហេដ្ឋារចនាសម្ព័ន្ធរឹងមាំ ព្រមទាំងមូលដ្ឋានគ្រឹះសេដ្ឋកិច្ចរយៈពេលវែង៕